
Guia do Método de Kelly
 Available in US
Se passas algum tempo a ler sobre gestão de banca nas apostas desportivas, mais cedo ou mais tarde vais deparar-te com o nome de John Larry Kelly Jr. Este investigador da Bell Labs, em 1956, desenvolveu uma fórmula matemática que viria a tornar-se o santo graal da gestão de capital para apostadores sérios. O curioso é que Kelly nunca pensou em apostas quando criou a sua fórmula – estava a tentar resolver problemas de transmissão de sinais telefónicos. Mas a matemática não mente, e rapidamente jogadores de casino, investidores de Wall Street e apostadores profissionais perceberam o potencial da sua descoberta.
O critério de Kelly responde a uma pergunta que todo o apostador com valor esperado positivo enfrenta: quanto devo apostar? Apostar demasiado pouco significa deixar dinheiro em cima da mesa. Apostar demasiado significa arriscar a ruína mesmo com uma vantagem real. A fórmula de Kelly encontra o ponto óptimo entre estes dois extremos, calculando a percentagem exata da banca que maximiza o crescimento do capital a longo prazo.
Antes de mergulharmos nos cálculos, convém esclarecer um ponto fundamental: o critério de Kelly só faz sentido quando tens uma vantagem real sobre as casas de apostas. Se não consegues identificar apostas de valor de forma consistente, nenhuma fórmula de gestão de banca te vai salvar. Kelly não transforma apostadores perdedores em vencedores – apenas ajuda vencedores a otimizar os seus ganhos e a proteger a sua banca das inevitáveis oscilações.
A Matemática por Trás do Critério de Kelly
A fórmula original de Kelly para apostas desportivas é surpreendentemente simples. Na sua versão para odds decimais, calcula-se assim: f = (p × b - q) / b, onde f é a fração da banca a apostar, p é a probabilidade real estimada de ganhar, q é a probabilidade de perder (que é simplesmente 1 - p), e b é a odd decimal menos 1 (ou seja, o lucro líquido por unidade apostada em caso de vitória).
Vamos a um exemplo concreto para tornar isto palpável. Imagina que analisaste um jogo e estimas que uma equipa tem 55% de probabilidade de ganhar. A casa de apostas oferece odds de 2.10 para essa vitória. Aplicando a fórmula: p = 0.55, q = 0.45, e b = 1.10 (que é 2.10 - 1). O cálculo fica (0.55 × 1.10 - 0.45) / 1.10 = 0.14, ou seja, 14% da banca. Se tens uma banca de 1000 euros, Kelly recomenda apostar 140 euros neste cenário.
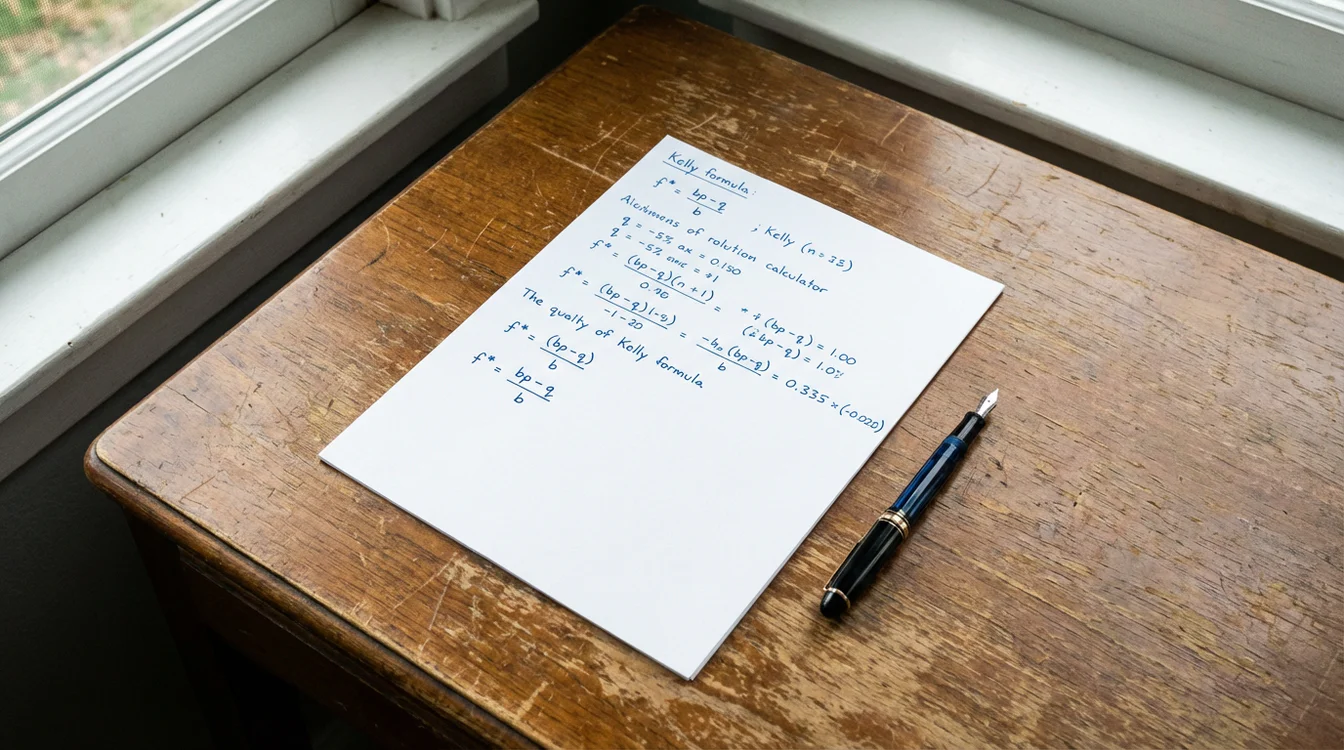
O resultado pode parecer agressivo, e na verdade é. Uma das principais críticas ao critério de Kelly puro é precisamente esta: os stakes recomendados podem ser bastante elevados, especialmente quando a vantagem percebida é significativa. Isto leva a oscilações de banca que são psicologicamente difíceis de suportar para a maioria das pessoas. Perder três ou quatro apostas de Kelly seguidas pode significar ver a banca reduzida a metade, o que abala a confiança de qualquer um.
A beleza matemática do Kelly está no facto de ser teoricamente óptimo para maximizar o crescimento geométrico da banca a longo prazo. Nenhuma outra estratégia de staking produz maior crescimento esperado ao longo de milhares de apostas. Mas esta otimização vem com pressupostos importantes: tens de conhecer a probabilidade real com precisão, as apostas têm de ser independentes entre si, e tens de ter estômago para aguentar volatilidade significativa.
Kelly Fracionado: A Versão Prática
Na prática, quase ninguém usa o critério de Kelly na sua forma pura. A razão é simples: as probabilidades que estimamos nunca são perfeitamente precisas. Se achas que uma equipa tem 55% de hipóteses mas na realidade tem apenas 50%, a fórmula de Kelly vai recomendar stakes muito superiores ao que seria prudente. E como nunca sabemos exatamente quão erradas estão as nossas estimativas, usar Kelly puro é um convite a problemas.
A solução mais comum é o chamado Kelly fracionado, que consiste em apostar apenas uma fração do que o Kelly puro recomenda. As versões mais populares são o meio Kelly (apostar metade), o quarto de Kelly (apostar 25%), e o oitavo de Kelly (apostar 12.5%). No exemplo anterior onde Kelly recomendava 14%, usar meio Kelly significaria apostar 7%, e quarto de Kelly apenas 3.5%.
A vantagem do Kelly fracionado é dupla. Primeiro, reduz drasticamente a volatilidade da banca, tornando as oscilações muito mais toleráveis do ponto de vista psicológico. Segundo, funciona como uma margem de segurança contra erros nas estimativas de probabilidade. Se estiveres sistematicamente a sobrestimar a tua vantagem, o Kelly fracionado protege-te parcialmente desse erro. O custo é um crescimento mais lento da banca, mas para a maioria dos apostadores este trade-off vale absolutamente a pena.
Qual a fração ideal a usar? Depende de vários fatores: a confiança nas tuas estimativas de probabilidade, a tua tolerância ao risco, e a consistência do teu edge. Apostadores muito experientes com modelos sofisticados podem usar meio Kelly. Quem está a começar ou trabalha com estimativas mais incertas deve provavelmente ficar pelo quarto ou oitavo de Kelly. Uma regra prática útil: se alguma vez te sentires desconfortável com o tamanho de uma aposta, é sinal de que deves reduzir a fração.
Quando Usar e Quando Evitar o Kelly
O critério de Kelly brilha quando tens estimativas de probabilidade em que confias genuinamente. Se desenvolveste um modelo que demonstra ser preciso ao longo de centenas de apostas, se te especializaste numa liga específica ao ponto de conheceres detalhes que o mercado ignora, ou se simplesmente tens um track record longo que valida as tuas análises, então Kelly é uma ferramenta poderosa para otimizar os teus resultados.
Por outro lado, Kelly é uma escolha pobre em várias circunstâncias. Se estás a começar e ainda não sabes qual é a tua verdadeira taxa de acerto, usar Kelly é prematuro – o stake fixo ou percentual é mais apropriado enquanto recolhes dados. Se as tuas estimativas de probabilidade são baseadas em intuição mais do que em análise sistemática, Kelly pode amplificar os teus erros em vez de otimizar os ganhos. E se tens dificuldade em manter a disciplina quando a banca oscila significativamente, a volatilidade do Kelly, mesmo fracionado, pode levar-te a abandonar o método nos piores momentos.
Há também situações específicas onde Kelly deve ser usado com cautela. Apostas correlacionadas – por exemplo, múltiplas apostas no mesmo jogo ou em jogos que dependem de resultados comuns – violam os pressupostos do modelo e podem levar a stakes agregados excessivos. Da mesma forma, quando tens várias apostas de valor no mesmo dia, somar os stakes de Kelly pode resultar em exposição total superior ao que seria prudente. Nestes casos, é comum reduzir proporcionalmente cada stake para manter a exposição total dentro de limites razoáveis.
Um erro comum é aplicar Kelly a apostas sem valor esperado positivo. Se a tua estimativa de probabilidade é inferior à probabilidade implícita nas odds, a fórmula vai dar um resultado negativo, indicando que não deves apostar. Alguns apostadores ignoram este sinal e apostam mesmo assim, o que é precisamente o comportamento que garante perdas a longo prazo. Kelly só te ajuda se já tens uma vantagem; não cria vantagem onde ela não existe.
Implementação Prática no Dia a Dia
Para usares o critério de Kelly de forma eficaz, precisas de ter alguns elementos no lugar. Primeiro, uma forma sistemática de estimar probabilidades. Isto pode ser um modelo em folha de cálculo, software especializado, ou simplesmente um método consistente de análise que traduzas em números. Segundo, um registo rigoroso de todas as tuas apostas, incluindo as tuas estimativas de probabilidade antes de cada aposta. Só assim podes avaliar retrospetivamente se as tuas estimativas são calibradas corretamente.
A mecânica do cálculo diário é relativamente simples. Para cada potencial aposta, estimas a probabilidade real, notas as odds oferecidas, e aplicas a fórmula. Se o resultado é positivo, tens uma aposta de valor e Kelly indica quanto apostar. Se é negativo ou zero, passas à frente. É importante fazer esta análise antes de consultares o que Kelly recomenda – se vires primeiro o stake sugerido, podes inconscientemente ajustar a tua estimativa de probabilidade para justificar a aposta.
Uma ferramenta útil para facilitar este processo é uma calculadora de Kelly, que podes construir facilmente numa folha de cálculo ou encontrar online. Basta introduzires a odd, a tua probabilidade estimada, e a calculadora devolve o stake recomendado. Se usas Kelly fracionado, incluis também o multiplicador (0.5 para meio Kelly, 0.25 para quarto Kelly, etc.). Algumas calculadoras mais sofisticadas permitem também ajustar para múltiplas apostas simultâneas.
Um último conselho prático: define um limite máximo de stake independentemente do que Kelly recomenda. Mesmo com estimativas perfeitas, apostar mais de 5% da banca numa única aposta é geralmente imprudente. Quando Kelly sugere mais do que este limite, reduz para o máximo definido. Esta regra simples protege-te contra os raros mas devastadores cenários onde a tua estimativa está muito errada e a aposta é grande.
Limitações e Alternativas
O critério de Kelly não é perfeito, e reconhecer as suas limitações é parte de o usar bem. A limitação mais fundamental é a dependência de estimativas precisas de probabilidade. Na prática, nunca sabemos a probabilidade real de um resultado desportivo – apenas podemos estimá-la. Se as tuas estimativas têm um viés sistemático (por exemplo, tendes a ser demasiado otimista), Kelly vai amplificar esse erro ao recomendar stakes superiores ao que seria óptimo.
Outra limitação é a volatilidade. O Kelly puro pode recomendar stakes de 20% ou 30% da banca quando a vantagem percebida é grande. Seguir estas recomendações à risca significa aceitar que a banca pode facilmente oscilar 50% ou mais numa sequência curta de apostas. Para a maioria das pessoas, isto é psicologicamente insuportável, mesmo que matematicamente seja a estratégia óptima.
Existem alternativas ao Kelly que vale a pena conhecer. O stake fixo ou percentual fixo é mais simples e menos volátil, embora não otimize o crescimento como Kelly. O método proporcional às odds oferece um compromisso interessante, apostando mais em favoritos e menos em outsiders. Para apostadores que valorizam a simplicidade acima da otimização teórica, estas alternativas podem ser preferíveis.
Em última análise, a escolha do método de staking depende do teu perfil, objetivos e circunstâncias. O critério de Kelly é uma ferramenta poderosa para quem tem estimativas de probabilidade fiáveis, tolerância ao risco adequada, e disciplina para seguir o método mesmo em momentos difíceis. Se te enquadras neste perfil, Kelly pode ser a diferença entre bons e excelentes resultados. Se não, métodos mais simples servem perfeitamente enquanto desenvolves as competências necessárias.
Atualizado:
