
Tamanho Ideal da Banca
 Available in US
Antes de pensares em odds, mercados ou estratégias, há uma pergunta fundamental que precisas de responder: quanto dinheiro vais dedicar às apostas desportivas? Esta decisão, aparentemente simples, é na realidade uma das mais importantes que farás enquanto apostador. Uma banca demasiado pequena limita as tuas opções e amplifica a frustração das inevitáveis sequências negativas. Uma banca demasiado grande pode criar pressão excessiva e transformar aquilo que deveria ser uma atividade controlada num problema financeiro.
A resposta correta não é um número universal. Não existe um valor mágico que funcione para toda a gente. O que existe são princípios orientadores que te ajudam a encontrar o montante adequado à tua situação específica – considerando os teus rendimentos, responsabilidades, objetivos e tolerância ao risco. Seguir estes princípios não garante sucesso nas apostas, mas garante que, aconteça o que acontecer, a tua vida financeira permanece estável.
Há uma regra de ouro que todo o apostador sério conhece: a banca deve ser dinheiro que estás genuinamente preparado para perder. Não é dinheiro para contas, não é a poupança para emergências, não é o fundo para as férias da família. É capital de risco no sentido mais literal do termo. Se a simples ideia de perder todo este montante te causa ansiedade, então o valor é demasiado alto e precisas de o reduzir. Este teste emocional é mais importante do que qualquer fórmula matemática.
O Princípio da Separação Financeira
O primeiro passo para definir uma banca adequada é garantir que está completamente separada das tuas finanças pessoais. Isto significa uma conta bancária ou uma carteira digital dedicada exclusivamente às apostas. Misturar dinheiro das apostas com o dinheiro do dia a dia é uma receita para problemas: perdes noção do que estás realmente a investir, torna-se tentador usar dinheiro destinado a outras coisas, e é praticamente impossível avaliar objetivamente a tua performance.
Esta separação serve também um propósito psicológico crucial. Quando o dinheiro das apostas está numa conta separada, sentes que é dinheiro diferente – capital de investimento, não fundos para despesas correntes. Esta distinção mental ajuda a manter a racionalidade. Quando perdes, perdes dinheiro que já tinhas mentalmente destinado a este propósito. Quando ganhas, os lucros são genuínos, não meras oscilações no saldo da conta principal.
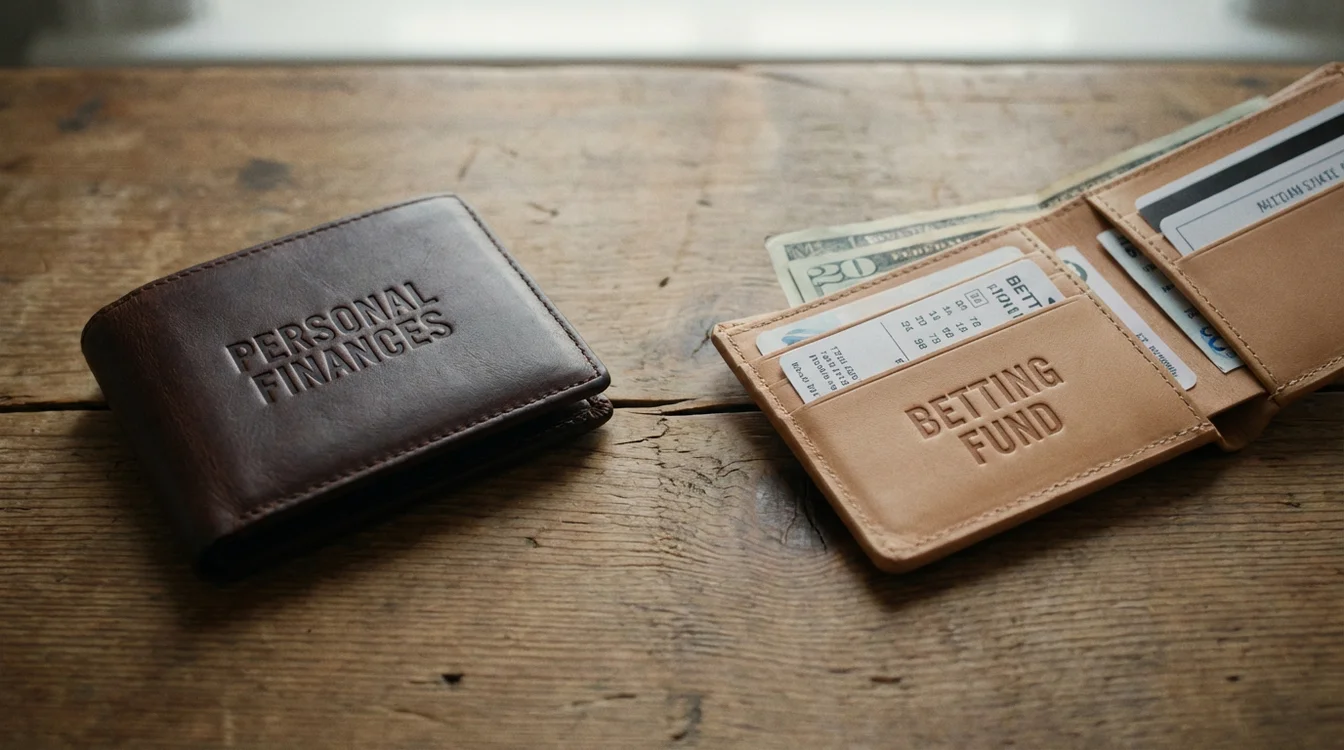
A separação facilita também o controlo e a análise. Podes ver claramente quanto depositaste, quanto levantaste, e qual o saldo atual. Calcular métricas como ROI e yield torna-se trivial. E talvez mais importante, estabelece um limite natural: quando a banca se esgota, a banca esgotou-se. Não há tentação de continuar a tirar dinheiro de outras fontes para recuperar perdas. O jogo termina, pelo menos até decidires conscientemente recapitalizar.
Para quem usa múltiplas casas de apostas – o que é altamente recomendável para comparar odds e evitar limitações – a banca total é a soma dos saldos em todas as contas. Mantém um registo centralizado, seja numa folha de cálculo ou numa aplicação dedicada, para saberes sempre exatamente quanto tens disponível. A fragmentação entre casas não deve obscurecer a visão do todo.
Quanto Ganhas, Quanto Podes Arriscar
Uma abordagem sensata começa por olhar para os teus rendimentos e despesas mensais. Depois de pagares todas as contas essenciais – habitação, alimentação, transportes, saúde, seguros – e depois de reservares algo para poupança e emergências, sobra algum dinheiro para lazer e gastos discricionários. É desta fatia, e apenas desta fatia, que a banca deve vir.
Uma regra prática comum é que não deves destinar às apostas mais do que 5% a 10% do teu rendimento disponível para lazer. Se depois de todas as despesas e poupanças te sobram 500 euros por mês para gastar como quiseres, entre 25 e 50 euros por mês seria uma contribuição razoável para construir a banca. Isto pode parecer pouco, mas a ideia não é construir a banca de uma vez – é fazê-lo gradualmente, de forma sustentável, sem nunca comprometer as finanças essenciais.
Se já tens algum dinheiro poupado especificamente para este propósito, podes começar com uma banca inicial mais substancial. Mas mantém o mesmo princípio: este dinheiro não pode fazer falta para mais nada. Se perderes tudo, a tua vida continua exatamente igual. Não há contas por pagar, não há dívidas a acumular, não há stress financeiro. Se não consegues atingir esta paz de espírito com o montante que estás a considerar, reduz até conseguires.
Há também quem recomende definir a banca em função do rendimento anual. Nesta perspetiva, uma banca inicial de 1% a 3% do rendimento anual líquido é considerada prudente para apostadores recreativos. Para quem ganha 20.000 euros por ano, isto significa uma banca de 200 a 600 euros. Para rendimentos superiores, os valores crescem proporcionalmente, mas o princípio mantém-se: deve ser uma fração pequena o suficiente para não afetar a qualidade de vida se for perdida.
O Tamanho Mínimo Funcional
Existe um tamanho mínimo abaixo do qual uma banca deixa de ser funcional. Com 50 euros, por exemplo, um stake de 2% significa apostar 1 euro por jogo. Além de pouco motivador, isto limita severamente as tuas opções – muitas casas de apostas têm mínimos de 0.50 ou 1 euro, e algumas promoções e bónus requerem apostas mínimas superiores. A margem para absorver sequências negativas é praticamente inexistente.
Para uma experiência de apostas minimamente séria, recomenda-se uma banca inicial de pelo menos 200 a 300 euros. Este montante permite stakes de 4 a 6 euros com uma gestão de 2%, o que já é psicologicamente relevante sem ser excessivo. Permite também suportar as inevitáveis más sequências sem ficar imediatamente descapitalizado. Se não tens este montante disponível sem esforço, é melhor esperares até o teres do que começares subdimensionado.
Para apostadores mais ambiciosos que querem tratar a atividade como semi-profissional, o limiar sobe significativamente. Uma banca de 1000 a 2000 euros é frequentemente citada como o mínimo para poder apostar com a seriedade e os stakes necessários para gerar retornos significativos. Com 1000 euros e stakes de 2%, cada aposta vale 20 euros. Supondo uma vantagem real de 5% (yield), isto traduz-se num lucro esperado de 1 euro por aposta – modesto, mas já mensurável.
O erro comum de muitos iniciantes é querer começar grande demais. Veem apostadores experientes com bancas de 5000 ou 10.000 euros e querem o mesmo imediatamente. O problema é que estes apostadores experientes construíram essas bancas ao longo de anos, muitas vezes começando com muito menos. Começar com uma banca desproporcional ao teu nível de experiência significa erros maiores em termos absolutos e uma curva de aprendizagem mais dolorosa do que necessário.
Recapitalização e Crescimento
Definir a banca inicial é apenas o primeiro passo. O que fazes quando ela cresce ou diminui determina o sucesso a longo prazo. Aqui, a disciplina é tudo.
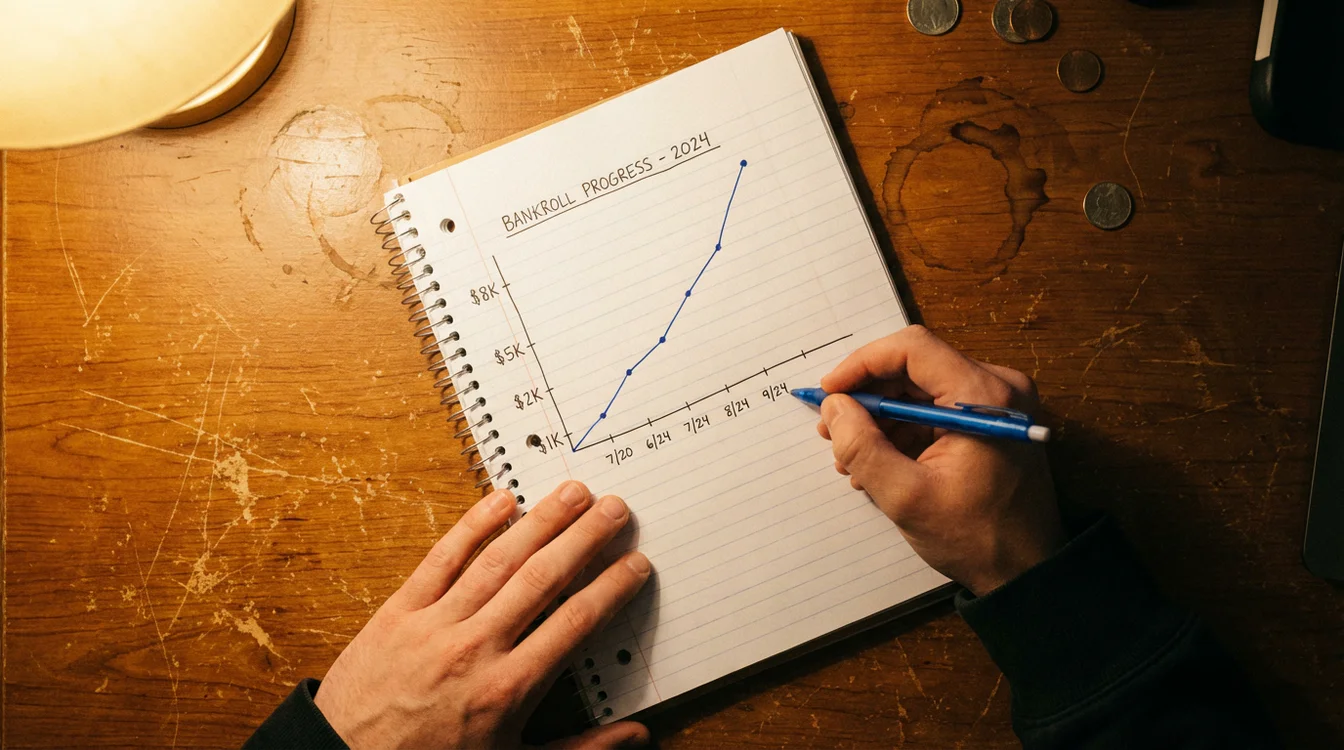
Quando a banca cresce significativamente – digamos, duplica – tens duas opções. Podes manter todo o lucro na banca, permitindo stakes maiores e crescimento composto acelerado. Ou podes levantar parte dos lucros, reduzindo a banca ao valor original ou a um nível intermédio. Ambas as abordagens são válidas e dependem dos teus objetivos. Quem quer crescer rapidamente reinveste tudo. Quem valoriza a segurança e quer ver resultados tangíveis levanta regularmente.
Uma estratégia híbrida popular é definir marcos de levantamento. Por exemplo, quando a banca atinge 150% do valor inicial, levantas metade dos lucros. Isto garante que parte dos ganhos é realizada e fica protegida contra futuros maus momentos, enquanto a banca ainda cresce a um ritmo saudável. Os marcos específicos são pessoais – alguns preferem levantar mais frequentemente, outros menos – mas ter uma regra predefinida evita decisões emocionais.
Quando a banca diminui, a questão é mais delicada. Se perdeste 50% ou mais da banca, tens de refletir honestamente: foi má sorte temporária ou há algo de errado com a tua abordagem? Se tens registos detalhados e consegues identificar que as tuas apostas tinham valor esperado positivo mas a variância foi desfavorável, recapitalizar pode fazer sentido. Se, pelo contrário, os registos mostram decisões pobres ou estimativas erradas, injetar mais dinheiro é apenas atirar bom dinheiro atrás de mau.
A decisão de recapitalizar deve ser tomada com a mesma prudência que a banca inicial. O novo dinheiro vem de onde? Afeta alguma responsabilidade financeira? Podes genuinamente perdê-lo? Se as respostas não forem todas positivas, a resposta certa é provavelmente aceitar a perda e tirar um período de pausa para repensar a abordagem. Não há vergonha nenhuma em reconhecer que algo não está a funcionar e voltar mais tarde, mais preparado.
Adaptação ao Teu Perfil de Risco
O tamanho ideal da banca depende também da tua tolerância pessoal ao risco, que varia enormemente de pessoa para pessoa. Algumas pessoas sentem-se confortáveis com oscilações de 30% ou 40% na banca. Outras ficam ansiosas com variações de 10%. Nenhuma destas reações é errada – são simplesmente diferentes perfis de risco que requerem diferentes abordagens.
Se tens baixa tolerância ao risco, precisas de uma banca proporcionalmente maior para os stakes que pretendes usar. Com uma banca de 1000 euros e stakes de 1% (10 euros), as oscilações são relativamente modestas. Com a mesma banca e stakes de 3% (30 euros), a volatilidade é substancialmente maior. Ajusta o rácio entre banca e stake para refletir o nível de oscilação que consegues suportar sem perder o sono.
Para quem é novo nas apostas, recomenda-se começar com stakes mais conservadores – talvez 1% em vez dos típicos 2% – até perceberes como reages emocionalmente às inevitáveis derrotas. É muito mais fácil aumentar o stake depois de ganhares confiança do que recuperar de um colapso emocional causado por stakes demasiado agressivos para o teu perfil. Conhece-te a ti próprio antes de tentares otimizar.
A banca ideal é, em última análise, aquela que te permite apostar de forma racional e disciplinada, sem pressão emocional excessiva. Se estás constantemente preocupado com o dinheiro nas apostas, se cada perda te afeta mais do que deveria, se sentes urgência em recuperar rapidamente – estes são sinais claros de que a banca é demasiado grande para o teu perfil. Reduz até encontrares o equilíbrio onde podes tratar cada aposta como uma decisão matemática, não como uma fonte de stress.
Atualizado:
